办公室财产的申报价值如果低于重新购置的成本,就是不足额投保(underinsurance)。理赔时保险公司可以按比例少赔,再小的损失也一样。
保额低于真实价值,叫不足额投保;按比例减少赔款的那条规定,叫比例分摊条款(average clause)。大多数财产保单遇到不足额投保,只按投保金额占真实价值的比例来赔。
不足额投保,赔款怎么按比例减
举一个简化的假设例子。办公桌、电脑和茶水间设备,今天全部重新买要S$150,000,但保单上写的还是S$90,000,是当初搬进来时报的数字。一场小火烧坏了其中价值S$20,000的东西。
您只保了真实价值的60%(S$150,000里的S$90,000),所以保险公司只赔损失的60%,也就是S$12,000。剩下的S$8,000要自己承担。保单有免赔额(excess,每次理赔自己承担的部分)的,这部分也是自己出。
各家条款写法不一样。有些中小企业套餐规定,保额低于重置成本(replacement cost)的85%,才会用上比例分摊条款,这就留了一点余地。很多保单还把上面列的每个项目分开来算,所以家具保多了,补不了存货保少的缺口。
申报价值要按今天的重置成本算
您申报的数字就是保额(sum insured)。一般要按今天全部换新要花多少钱来报,不是当初买的价钱,也不是账上折旧后的价值。少数保单用别的算法,您的保单用哪一种,我们会确认。询价之前还有哪些事要先定好,商业财产保险指南里都列了。
先列清单,再算申报价值
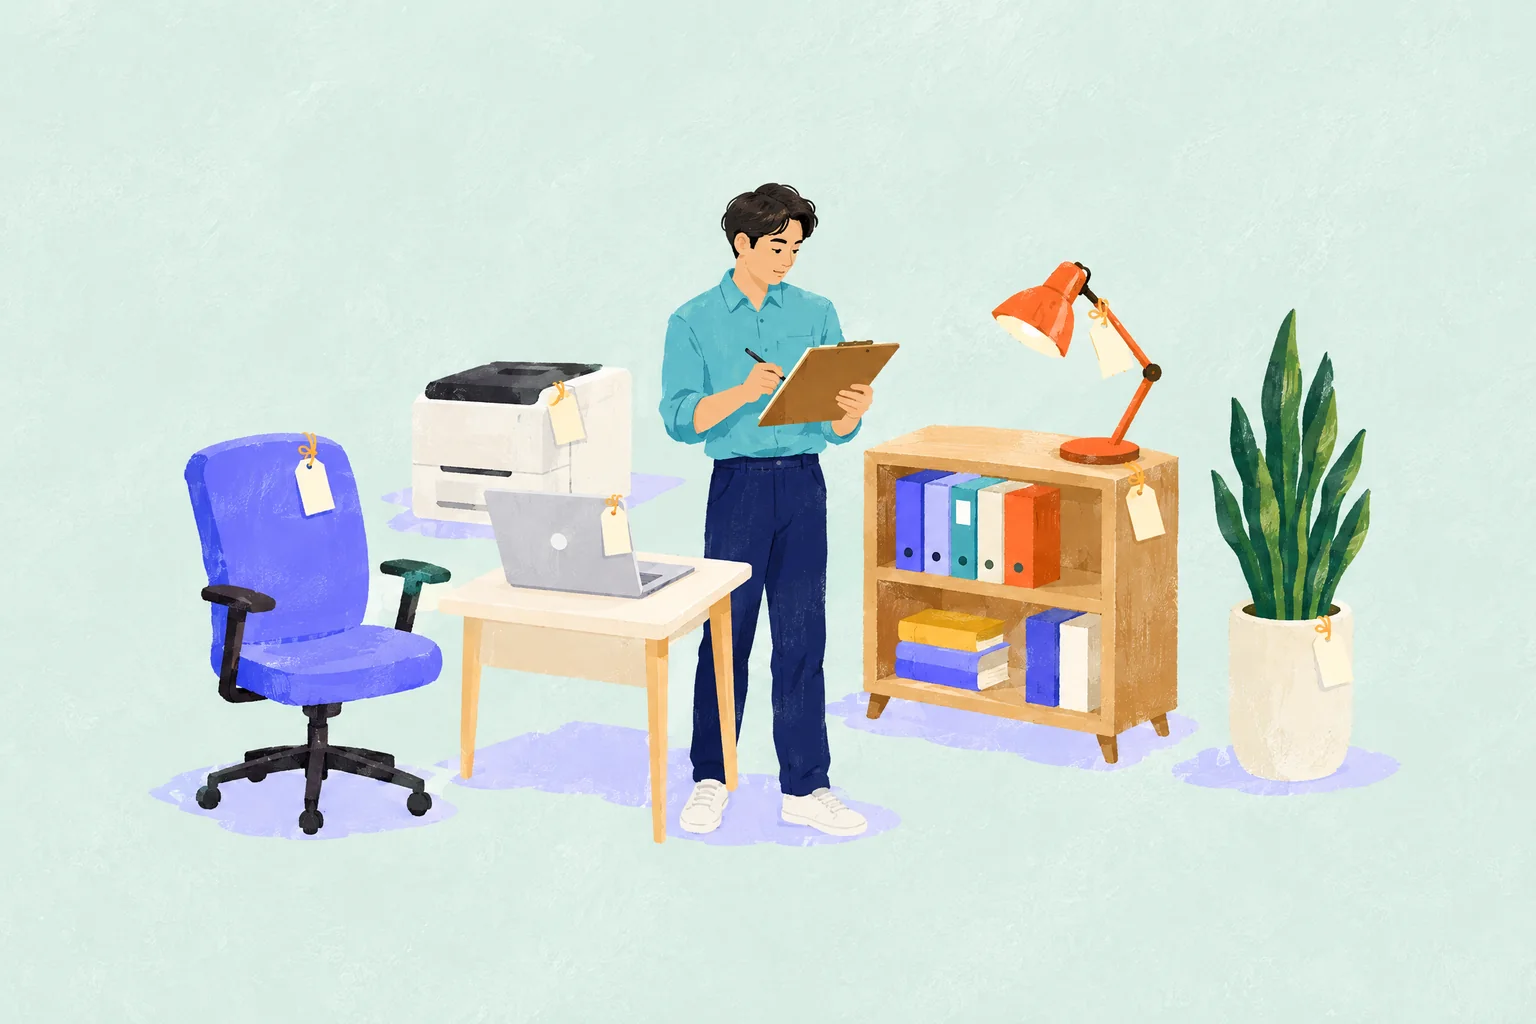
保险公司一般要求分类申报:家具、固定装置和装修(fixtures and fittings)、办公设备、机器和存货。在办公室里走一圈,一类一类估价:
- 家具:办公桌、椅子、储物柜,还有会议室和茶水间的家具。
- IT和设备:笔记本电脑、显示器、服务器、电话、打印机和影音设备。
- 自己出钱做的装修:隔间、地板、天花板、灯具和固定木作。
- 存货和样品,按一年里存量最高的时候算。
查租约:哪些财产归您投保
建筑物谁来保、其他东西谁来保,由租约决定。租户一般不用给场所本身投保,除非租赁合同另有规定;属于您自己的室内财物,就要自己保。如果租约要求您给装修(fit-out)或其他东西投保,也加进清单里。
办公室财产保障赔的是东西,不赔停业期间少赚的收入。那一块要看营业中断险。
申报价值要跟着更新
每次续保,还有大笔采购、装修或存货增加之后,都要把这个数字重新核一遍。有变动当时就告诉我们,不要等,我们好去跟保险公司更新。比例分摊条款是理赔的时候才用的,所以去年报对的数字,今天可能已经不对了。
下次续保之前,把清单发给我们,我们拿它跟您的商业财产保险逐项核对。