
保险产品

团体保险, 用大白话讲清楚

新加坡公司的员工福利套餐,大多是用这几种团体保险(国内常说的团险)搭出来的:团体住院与手术保险(GHS)、团体高额医疗保险(GMM)、门诊、牙科、团体定期寿险(GTL)、团体意外险(GPA)和团体重疾险。每一种保什么、适合谁、怎么搭配,这里都讲清楚,您比价之前就知道团队需要什么。

医疗保障

员工生病,看病有着落

住院保障排在第一位。全科(GP)、专科(SP)门诊和牙科,一般在它的基础上再加。

两位同事下班后到四人病房探望住院的同事,其中一人提着一袋橙子

住院与手术保险(GHS)

保病房、手术和重症监护(ICU)的费用,赔到方案限额为止。大多数公司的保险方案都以它为核心。

了解住院保障
一名员工在医院收费柜台看住院费用明细,收费员在给他解释其中一项,旁边的同事帮他拿着外套

高额医疗保险(GMM)

第二层保障,管超出住院方案限额的大额账单。

了解高额医疗
一名员工在邻里全科诊所把公司医疗卡递给柜台助理,身后有病人在候诊

全科和专科门诊

到合作诊所看全科,还有专科问诊、扫描和化验。

了解门诊保障

人身保障

关键时刻,一次性赔一笔钱

定期寿险打底。意外险和重疾险,常常加在它上面。

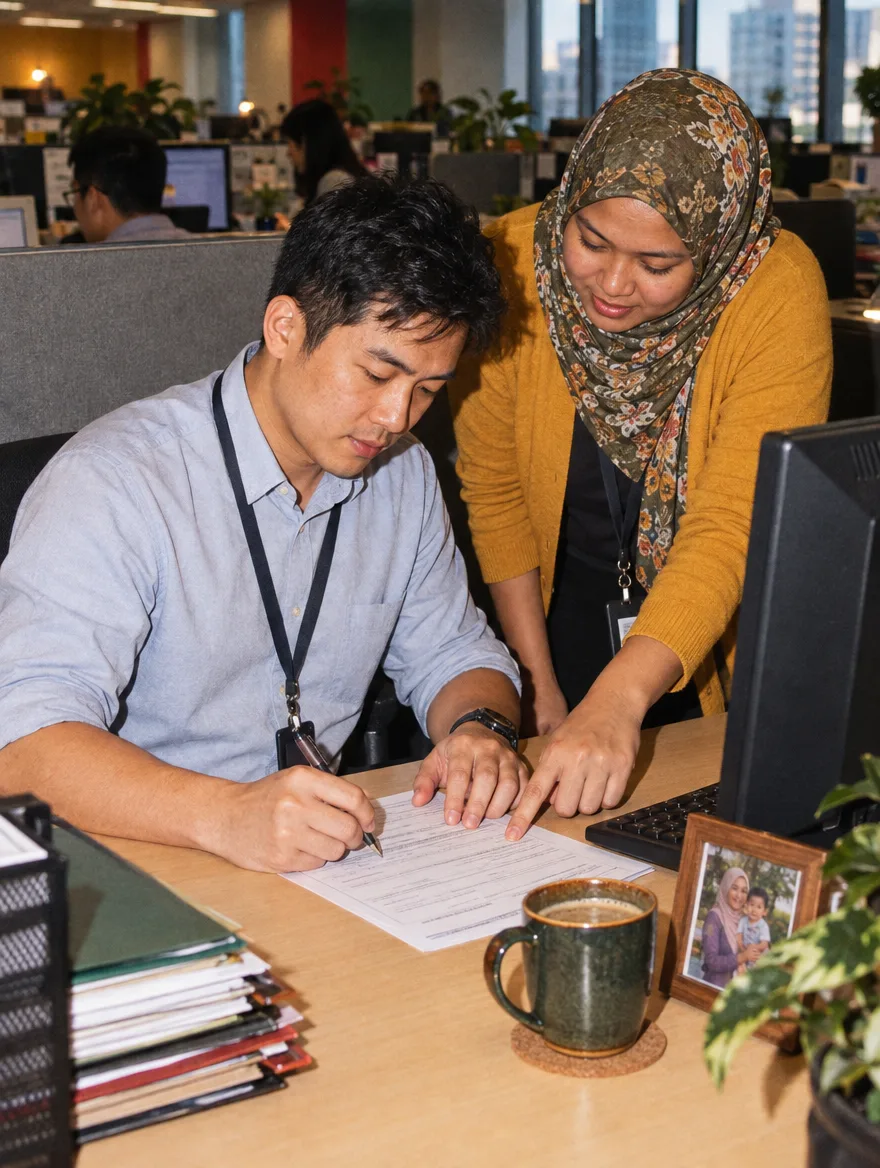
人事专员站在一名员工的办公桌旁,指着福利表格上要签名的地方,显示器旁摆着一张全家福

定期寿险(GTL)

员工身故或完全永久残疾(TPD),家人拿到一笔一次性赔付。

了解定期寿险
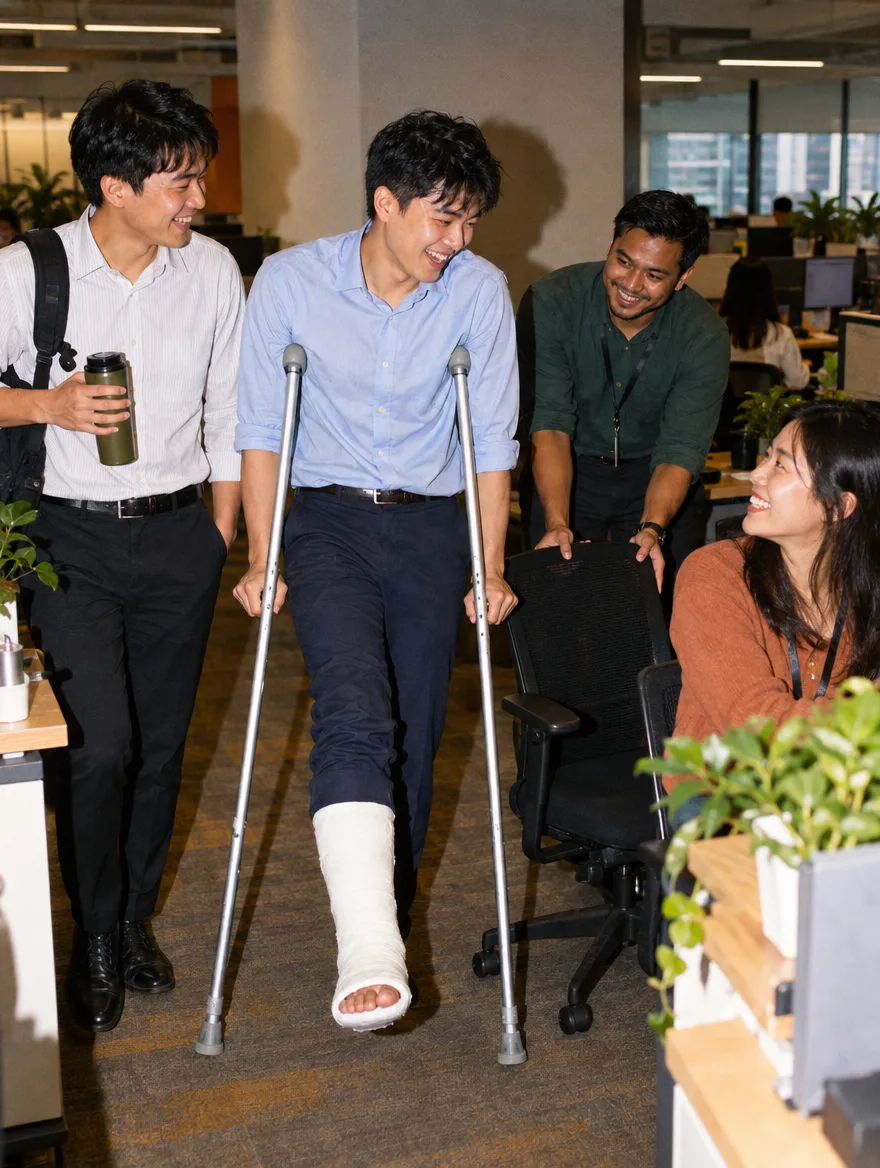
一名员工脚踝打着石膏、拄着拐杖来到办公室,同事帮他拿包,还推来一把椅子

意外险(GPA)

意外身故或伤残,一次性赔付。意外受伤的医药费也保。

了解意外险
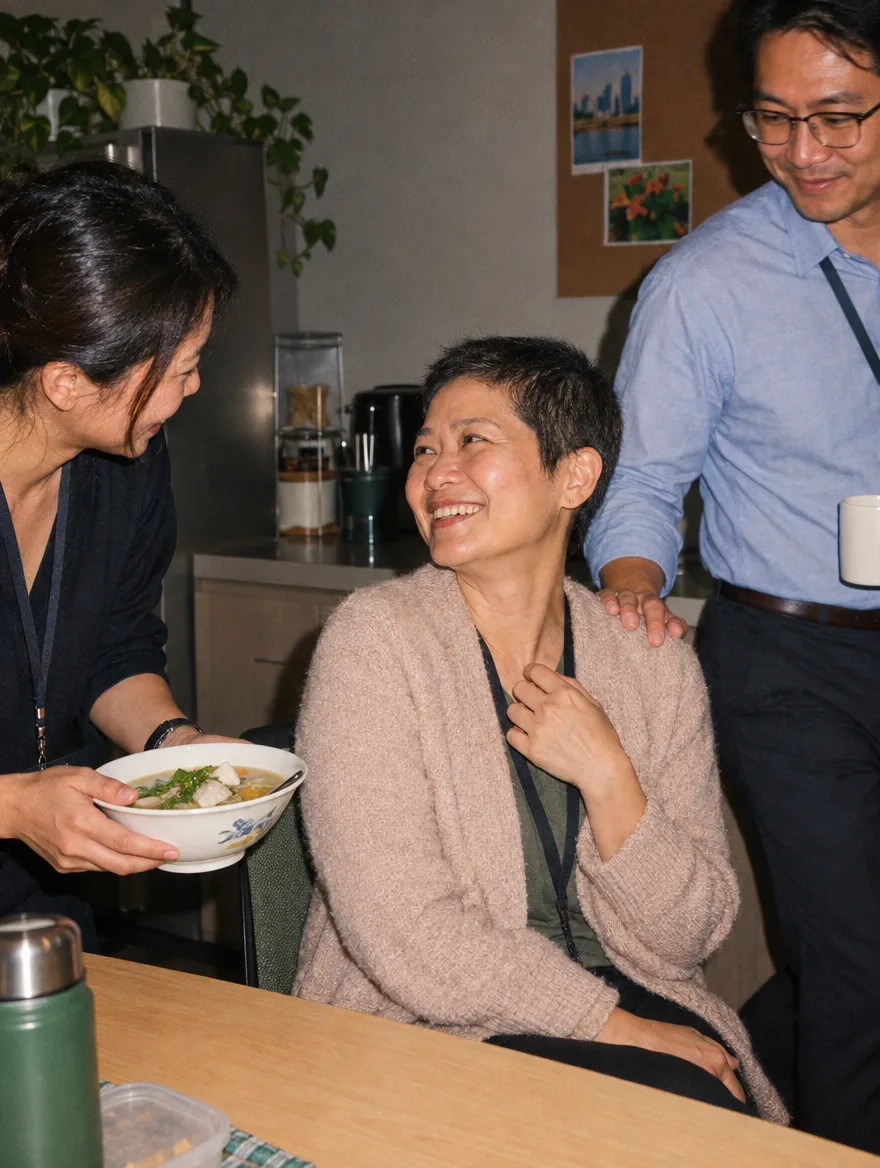
一位同事给治疗后回来上班的同事端来一碗汤,另一位同事把手搭在她肩上

重疾险

确诊癌症、心脏病发作或中风这类重大疾病,一次性赔一笔钱。

了解重疾险

怎么搭配套餐

大多数公司这样搭配

没有哪一套是标准答案。大多数雇主按下面的顺序来,我们的顾问一般也会这样带您走一遍。

  1. 01

    先买住院保障

    团体住院与手术保险保的是最大的账单。其他医疗保障,大多要跟它一起才能买。

  2. 02

    再定日常看病的保障

    加全科和专科门诊,要不要加牙科由您定。这些是员工一年到头都用得上的保障。共付额(co-payment)和合作诊所,就是在这一步要看仔细的。

  3. 03

    加上人身保障

    定期寿险给每位员工的家人一笔一次性赔付。意外险和重疾险可以跟它搭着买。

  4. 04

    选档次,分类别

    每种保障各选一个方案档次。不同类别的员工可以用不同档次,比如经理一类、其他员工一类,只要每个类别都统一执行。

  5. 05

    先比较,再决定

    我们把合作的16家保险公司的报价摆在一起比,一项一项保障对着看,差别讲清楚。选哪家,您来定。

决定之前

团体保险常见问题

了解公司保险

大多数公司先买团体住院与手术保险。它保的是最大的账单,其他医疗保障也是加在它上面卖的。第二步常见的是定期寿险。

高额医疗、门诊、牙科这些附加险(rider),要跟它们依附的住院保险买同一家。人身保障类的险种有时可以分开投保,不过都放在一家,管理起来一般更简单。

大多数中小企业套餐,2名员工就可以买。不管公司多少人,我们都能报价。人数很少的团队,投保前已有疾病(既往症)和年龄的规定可能更严。

团体保险方案大多是给全职员工的,有些保险公司也接受工时达到最低要求的兼职员工。持准证在新加坡工作的员工,一般都能加入。S准证(S Pass)和工作准证(Work Permit)员工,另外还要有法律规定的医疗保险,有些保险公司会把这部分单独报价。

从跟保险公司约定的日期起生效,前提是保险公司已经收到您签好的投保书和员工名单。步骤和时间,我们会连同报价一起给您列清楚。

可以。倍益也帮公司安排工伤赔偿保险(WICA,俗称工伤保险)、外籍员工医疗保险(FWMI)、外籍员工保证金(Security Bond)、公众责任险、商业财产保险、专业责任险(PI)、商用车保险和网络安全保险。这些保险各有什么用途、要准备哪些资料,我们的公司保险指南里都写了。

不确定团队需要哪些保障?

告诉我们员工人数和现在已有的保障。我们先建议一个起步套餐,争取下一个工作日把合作保险公司的报价发给您。咨询不收费,佣金由保险公司付。